Domain ppaa.de kaufen?
Wir ziehen mit dem Projekt
ppaa.de um.
Sind Sie am Kauf der Domain
ppaa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ppaa.de kaufen?
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
Ähnliche Suchbegriffe für Fintech
Top-Angebote
Produkte zum Begriff Fintech:
-
FinTech-Recht, Fachbücher von Stephan R. EberhardtDas Handbuch "FinTech-Recht" bietet einen umfassenden Leitfaden für alle, die sich mit den rechtlichen Aspekten der Finanztechnologien auseinandersetzen. Verfasst von Dr. Stephan R. Eberhardt, einem erfahrenen Rechtsanwalt, behandelt das Buch die wesentlichen Rechtsfragen in diesem dynamischen Bereich. Es vermittelt tiefgreifende Einsichten in die Grundlagen und die rechtlichen Regelungsbereiche des FinTech-Sektors. Aktuelle Entwicklungen werden detailliert analysiert, einschliesslich Themen wie Zahlungsverkehr, Tokenisierung, Krypto-Assets, Schwarmfinanzierung und Plattformwirtschaft. Darüber hinaus werden wichtige Aspekte wie Datenschutz, IT-Regulatorik und gewerblicher Rechtsschutz behandelt. Mit wertvollen Praxistipps und Hinweisen ist dieses Buch ein unverzichtbares Nachschlagewerk für alle Akteure der FinTech-Branche.115,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
"Was denken die Kunden über unser Produkt oder Service?" "Welche Erfahrungen haben Nutzer mit unserer Plattform gemacht?"
Die Kunden denken positiv über unser Produkt oder Service und schätzen die Qualität und Zuverlässigkeit. Nutzer haben gute Erfahrungen mit unserer Plattform gemacht und loben die Benutzerfreundlichkeit und den Kundenservice. Insgesamt sind die Rückmeldungen überwiegend positiv und zeigen, dass unser Produkt oder Service gut ankommt. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Wie viele Nutzer verwendet Ihre Plattform oder Dienstleistung monatlich?
Unsere Plattform hat monatlich über 1 Million Nutzer. Wir verzeichnen ein stetiges Wachstum der Nutzerzahlen. Die genaue Anzahl variiert je nach Monat. **

Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
Top-Angebote
Produkte zum Begriff Fintech:
-
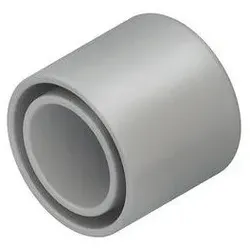
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
FinTech-Recht, Fachbücher von Stephan R. EberhardtDas Handbuch "FinTech-Recht" bietet einen umfassenden Leitfaden für alle, die sich mit den rechtlichen Aspekten der Finanztechnologien auseinandersetzen. Verfasst von Dr. Stephan R. Eberhardt, einem erfahrenen Rechtsanwalt, behandelt das Buch die wesentlichen Rechtsfragen in diesem dynamischen Bereich. Es vermittelt tiefgreifende Einsichten in die Grundlagen und die rechtlichen Regelungsbereiche des FinTech-Sektors. Aktuelle Entwicklungen werden detailliert analysiert, einschliesslich Themen wie Zahlungsverkehr, Tokenisierung, Krypto-Assets, Schwarmfinanzierung und Plattformwirtschaft. Darüber hinaus werden wichtige Aspekte wie Datenschutz, IT-Regulatorik und gewerblicher Rechtsschutz behandelt. Mit wertvollen Praxistipps und Hinweisen ist dieses Buch ein unverzichtbares Nachschlagewerk für alle Akteure der FinTech-Branche.115,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
"Was denken die Kunden über unser Produkt oder Service?" "Welche Erfahrungen haben Nutzer mit unserer Plattform gemacht?"
Die Kunden denken positiv über unser Produkt oder Service und schätzen die Qualität und Zuverlässigkeit. Nutzer haben gute Erfahrungen mit unserer Plattform gemacht und loben die Benutzerfreundlichkeit und den Kundenservice. Insgesamt sind die Rückmeldungen überwiegend positiv und zeigen, dass unser Produkt oder Service gut ankommt. **
Ähnliche Suchbegriffe für Fintech
-
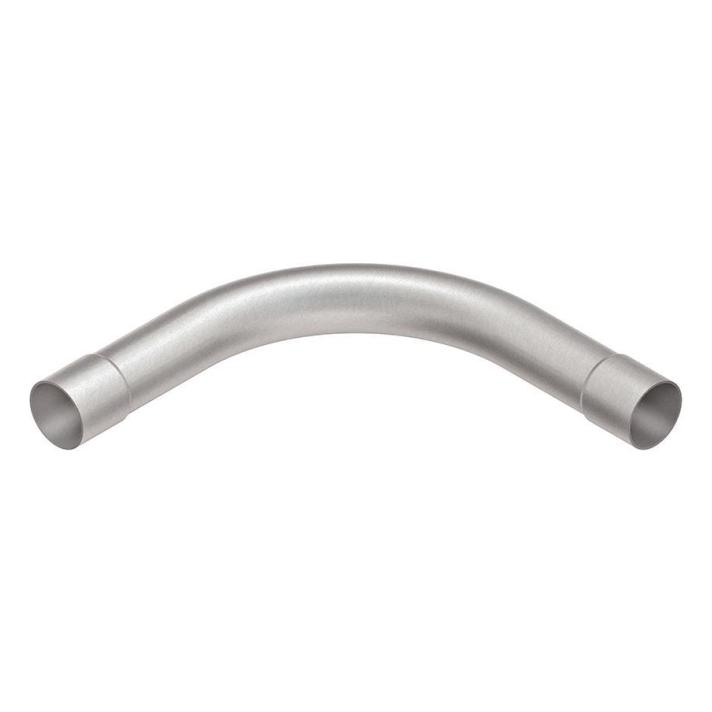
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Wie viele Nutzer verwendet Ihre Plattform oder Dienstleistung monatlich?
Unsere Plattform hat monatlich über 1 Million Nutzer. Wir verzeichnen ein stetiges Wachstum der Nutzerzahlen. Die genaue Anzahl variiert je nach Monat. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.